Это на Новой год: как купить квартиру в ноябре 2026 – комбо-ипотека и другие способы снизить кредитную нагрузку
Ноябрь – период, когда на рынке новостроек складывается удачная комбинация условий для покупки жилья. Ажиотаж, характерный для конца декабря, еще не наступил, а застройщики уже начинают предлагать скидки и гибкие финансовые программы, стремясь выполнить годовые планы. Для семей, рассматривающих покупку квартиры, это возможность сделать значимый подарок к праздникам и зафиксировать цену до того, как в следующем году будут пересмотрены денежно-кредитные условия.
Ситуация с семейной ипотекой добавляет этому периоду актуальности. С 1 октября 2026 года условия программы изменились: лимиты кредита для семей с детьми были увеличены, но срок субсидирования ставки сокращен с 30 до 15 лет. Это означает, что чем раньше семья войдет в сделку, тем дольше она сможет пользоваться льготной ставкой. Откладывать покупку на следующий год в расчете на более выгодные условия не стоит: после праздников ситуация может поменяться и лимиты временно исчерпаться.
Что происходит на рынке: аналитика от Est-a-Tet
Понимание текущей ситуации помогает принять взвешенное решение. Данные за III квартал 2026 года по Новой Москве (ТиНАО) показывают несколько ключевых тенденций.
Выбор есть, но он сокращается
Объем предложения на рынке новостроек Новой Москвы в III квартале 2026 года вырос на 6,3% по сравнению с предыдущим кварталом и достиг 671,9 тыс. кв. м. В экспозиции представлено 11,7 тыс. квартир и апартаментов. Однако относительно III квартала 2025 года предложение все еще ниже на 12,7%. Темпы выхода нового предложения немного увеличились: в реализацию вышло 116,3 тыс. кв. м жилья — на 12,3% больше, чем во II квартале 2026 года. Проще говоря, выбор пока есть, но он не бесконечен.
Цены умеренно растут
Средневзвешенная цена предложения в III квартале 2026 года выросла на 3,0% за квартал и составила 365,0 тыс. руб./кв. м. В годовом выражении рост составил 24,7%. Квартальный рост обеспечил комфорт-класс, где цена выросла на 4,0%. В стандарт-классе зафиксировано снижение на 3,0%, в премиум-классе — на 12,3%, в бизнес-классе — на 0,3%. Рост цен объясняется не только инфляцией, но и изменением структуры предложения: дешевые лоты вымываются, а качество жилья растет.
Спрос активен, но рынок не перегрет
В III квартале 2026 года продажи выросли на 30,6% по сравнению со II кварталом — многие покупатели поспешили закрыть сделки в преддверии изменения условий по семейной ипотеке. Всего было продано 164,2 тыс. кв. м квартир и апартаментов. Однако по сравнению с III кварталом 2025 года спрос все еще ниже на 38,8%. Рынок активный, но не ажиотажный.
Бюджет покупки смещается вверх
Средний бюджет предложения квартир и апартаментов в III квартале 2026 года составил 21 млн рублей. Доля лотов стоимостью более 20 млн рублей за год выросла на 37 п.п. и теперь занимает половину предложения. Доступных лотов стоимостью до 6 млн рублей в экспозиции не осталось. Это значит, что при планировании бюджета стоит ориентироваться на более высокие суммы, чем год-два назад.
Тренды в урбанистике и строительстве: каким проектируют жилье
Рынок новостроек меняется не только в цифрах, но и в подходах к созданию жилой среды. Несколько трендов определяют облик новых районов.
1. Комплексное развитие территорий (КРТ) становится главным инструментом градостроительной политики. Вместо точечной застройки девелоперы создают целые районы со школами, детскими садами, поликлиниками и общественными пространствами. За первое полугодие 2026 года в России введено 1,4 млн кв. м недвижимости по проектам КРТ, из которых 1,2 млн кв. м – жилье. К 2030 году проекты КРТ должны составлять 10% от общего ввода жилья в стране. Для покупателя это означает, что новые районы проектируются комплексно, а инфраструктура появляется одновременно с жильем, а не через годы после сдачи домов.
2. «15-минутный город» – концепция, которая предполагает, что до работы, магазина, школы и других объектов инфраструктуры можно добраться пешком или на транспорте за 15 минут. В российских проектах это выражается в создании внутренних дворов без машин, развитии коммерческой инфраструктуры на первых этажах и близости к паркам. Застройщики все чаще закладывают набор социальных объектов в модель «15-минутного города».
3. Возвращение природы в город – тренд, который проявляется в проектировании жилых комплексов рядом с парками и водоемами. Дворы без машин, озеленение и доступ к рекреационным зонам становятся не маркетинговым преимуществом, а стандартом для проектов комфорт- и бизнес-класса.
4. Распространение бизнес-класс. Раньше бизнес-класс ассоциировался исключительно с высоким бюджетом. Но сейчас в Москве можно встретить различные варианты этого сегмента. Появились проекты формата «бизнес-лайт» – с качеством и инфраструктурой выше массового сегмента, но по цене, сопоставимой с комфорт-классом. Для семей, которые ищут баланс между бюджетом и комфортом, это открывает новые возможности.
Что на самом деле важно семьям с детьми: школа, двор и сценарии для жизни
Опросы года показывают, что при выборе жилья семьи с детьми руководствуются не только метражом и ценой. Важный критерий – школа поблизости: ее назвали 33% матерей. Это неслучайно: школа привязывает семью к району на несколько лет, определяя утренние маршруты, кружки и расписание родителей. На втором месте – безопасный двор (27%): важны понятные маршруты, освещение и возможность отпустить ребенка гулять без постоянного сопровождения.
Параллельно усиливается запрос на «сценарии жизни»: покупатели ищут не просто квадратные метры, а среду, которая поддерживает их повседневные привычки – от прогулок с коляской до места для работы из дома. Доля покупателей, обращающих внимание на благоустроенный двор, выросла до 30% в начале 2026 года. Для застройщиков это означает, что инфраструктура и среда становятся не бонусом, а обязательным элементом продукта.
Исследование Сбера показало: 78% тех, кто планирует смену жилья, считают важными цифровые решения – системы безопасности и видеонаблюдения (63%), «умный дом» (49%) и энергоэффективные технологии (48%). Еще 48% готовы доплачивать за удобную локацию, 39% – за экологию и зеленые зоны, 38% – за развитую инфраструктуру.
Среди сценариев переезда чаще всего называют спальные районы (40%), загородные дома (32%) и центр мегаполиса (около 30%). Это значит, что при выборе квартиры стоит задать себе не только вопрос «сколько это стоит», но и «как изменится мой обычный день». Близость работы, школы, поликлиники и привычного круга общения часто оказывается важнее дополнительных квадратных метров.
Что россияне хотят получить на Новый год: квартира в топе желаний
Крупный федеральный застройщик провел опрос и выяснил, что самым заветным желанием россияне назвали переезд – об улучшении жилищных условий мечтает почти каждый третий (32%). На втором месте – поиск любви (30%), а покупка автомобиля (22%) в этом году даже обошла по популярности планы на рождение детей (16%).
Другое исследование, проведенное проектом «Национальная лотерея», показало схожие результаты: абсолютным лидером среди «мечт» стала покупка собственного жилья – квартиры, загородного дома или дачи. Такой мечтой поделились 28% респондентов. Примечательно, что мечта о квартире остается традиционной уже несколько лет.
Вывод простой: собственная квартира – это не просто актив, а один из главных символов благополучия и стабильности. И если есть возможность приблизить эту мечту, не откладывая на потом, – это стоит рассматривать как инвестицию в качество жизни.
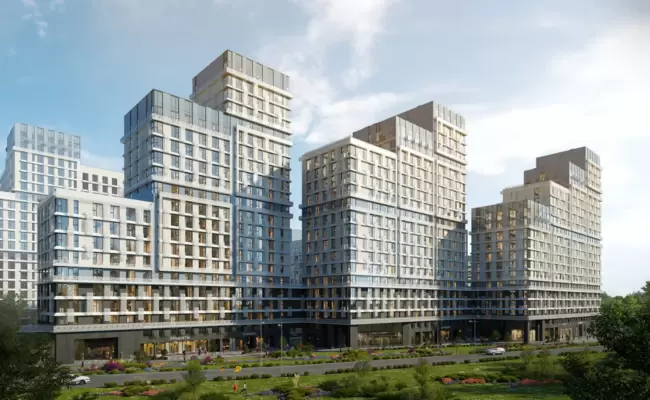
ЖК «Детали»: семейный квартал бизнес-лайт в Новой Москве в качестве подарка
Предлагаем оценить проект, в котором сошлись удобные условия покупки, высокое качество, доступная цена и удачная локация. Такая квартира будет отличным вложением средств накануне Нового года.
ЖК «Детали» – это жилой комплекс формата бизнес-лайт расположенный в поселке Марьино Новой Москвы. Проект ориентирован на семьи, и это отражается в инфраструктуре и финансовых программах.
Комплекс расположен всего в 12 минутах на автомобиле от станции метро «Филатов Луг» Сокольнической линии (здесь есть перехватывающая парковка). В 50-ти метрах от жилого комплекса находится остановка общественного транспорта, можно воспользоваться комфортными автобусами. Рядом – парк «Марьино» и река Незнайка. Благодаря близости Валуевского лесопарка район считается одним из самых экологически благоприятных в Москве.
Проект разработан архитектурным бюро «Остоженка». Дома переменной этажности – от 9 до 23 этажей, в квартирах будет достаточно света и воздуха. Из окном здесь открывается панорама на природные дали, здесь нет ощущения жизни в плотно застроенном мегаполисе.
В шаговой доступности – детские сады и школа, поликлиники, магазины и аптеки. На территории комплекса планируется открытие двух собственных детских садов по 250 мест. Проектируется и соседский центр, где можно будет подружиться с другими семьями.
В ЖК «Детали» доступны несколько программ, которые помогают войти в сделку:
● «Легкий старт» – для тех, кто пока не накопил на первоначальный взнос. Вместо того чтобы годами откладывать, начните платить ипотеку – ежемесячный платеж может быть сопоставим с арендой.
● Комбо-ипотека – для семей, которым нужна квартира дороже установленного лимита, но хочется сохранить льготную ставку 6% хотя бы на часть суммы.
● Трашевая ипотека от СберБанка. Первый транш – 100 000 руб. Второй транш – 20%, через 6 месяцев. Оставшуюся сумму (третий транш) нужно оформить не позднее 31.08.2027 года
● С пополнением – специальное предложение для будущих родителей – бронирование квартиры до трех месяцев без пролонгации и фиксации цены.
В ноябре в ЖК «Детали» действуют специальные условия. При использовании предложения от Т-Банка можно получить скидку до 12% на квартиру. Ставка – от 16,9%, сумма кредита – до 100 млн рублей, срок – до 30 лет, минимальный первоначальный взнос – 20%.
Расскажем о подробнее о нескольких инструментах.
«Легкий старт»: как войти в сделку без крупного первоначального взноса
Одна из главных проблем для покупателей – необходимость внесения первоначального взноса, который обычно составляет 15–20% от стоимости квартиры. Накопить эту сумму бывает непросто. Для таких случаев существует программа «Легкий старт».
Это программа от застройщика, которая позволяет войти в сделку с минимальными накоплениями. Вы не платите сразу крупную сумму – первоначальный взнос вносится частями по удобному графику или начинается с минимального порога.
Кому подходит. Тем, у кого есть стабильный доход, но нет крупных сбережений. Тем, кто снимает квартиру и платит аренду, сопоставимую с ежемесячным платежом по ипотеке. Тем, кто хочет зафиксировать цену и условия, пока рынок не ушел вверх.
Комбо-ипотека: как частично сохранить льготную ставку
Вторая распространенная ситуация: семья хочет квартиру побольше, но стоимость превышает лимит льготной ипотеки. С 1 октября 2026 года лимиты по семейной ипотеке в столичных регионах были увеличены: для семей с двумя детьми – до 15 млн рублей, для многодетных – до 18 млн рублей. Но для семей с одним ребенком лимит остался на уровне 12 млн рублей. Если квартира стоит дороже, на всю сумму льготную ставку не получить. Решение – комбо-ипотека.
Кредит делится на две части. Первая – льготная, по ставке 6% годовых (в рамках семейной ипотеки). Вторая – рыночная, по ставке, которую предлагает банк. Вы подписываете один договор и вносите один ежемесячный платеж.
С февраля 2026 года упростился механизм рефинансирования комбинированных кредитов – рыночную часть можно рефинансировать по льготной ставке. Это делает комбо-ипотеку еще более привлекательным инструментом.
Почему покупать квартиру перед Новым годом – хорошая идея
Ноябрь и декабрь – один из самых активных периодов на рынке недвижимости. К концу года девелоперы традиционно активизируют скидки, субсидированные программы и рассрочки – нужно выполнять годовые планы по продажам.
Банки охотнее одобряют кредиты. В конце года они стремятся выполнить планы и по выдаче ипотеки и быстрее рассматривают заявки.
Если оформить покупку до 31 декабря, уже в начале следующего года можно вернуть НДФЛ за предыдущий год. Эти деньги можно направить на досрочное погашение ипотеки.
Ожидание «идеального момента» может обойтись дороже: эксперты не советуют откладывать приобретение квартиры на следующий год, поскольку выжидательная позиция чаще всего приводит к лишним финансовым затратам. В ноябре и декабре покупатели новостроек могут получить дополнительные скидки и индивидуальные условия от застройщиков. Например, в ЖК «Детали» при использовании ставки от Т-Банка можно получить скидку до 12% на квартиру.
Доступность жилья: Россия и мир
Сравнение с другими рынками помогает трезво оценить ситуацию – и понять, где покупка квартиры остается реалистичной целью, а где превращается в долгосрочный проект. Интересно, что в целом по России доступность жилья за год немного улучшилась: средний показатель снизился с 72 до 70 зарплат – за счет опережающего роста доходов (+13%) по сравнению с ценами на квартиры (+11%). Однако аналитики предупреждают, что в 2026 году тенденция может измениться: снижение ипотечных ставок способно ускорить рост цен, а доходы уже не растут так быстро.
Лидеры по доступности жилья (сколько лет нужно копить семье) – Мурманская область, ХМАО – Югра, Ненецкий автономный округ (2,2 года), Ямало-Ненецкий автономный округ (2,3 года). Наименее доступное жилье – в Севастополе и Дагестане.
В мире: где жилье доступнее всего
В 2026 году самым доступным жильем могут похвастаться Саудовская Аравия и Объединенные Арабские Эмираты: коэффициент соотношения цен на жилье к доходам в обеих странах составил 3,0. Это означает, что средней семье достаточно трех годовых доходов, чтобы накопить на медианную квартиру. В топ-10 также вошли Оман (3,6 года), Науру (4 года), США (4,5 года), Тувалу (5 лет), Намибия, Восточный Тимор и Сен-Пьер и Микелон (5,2 года).
Для сравнения: в Канаде коэффициент составляет 9,4, в Австралии – 7,5, в Великобритании – 8,3, в Германии – 10,7, во Франции – 11,8. Среднемировой показатель – 11,2. Наиболее сложная ситуация – в Сирии (86,7), Шри-Ланке (40,8) и Китае (34,6).
В странах Персидского залива высокая доступность объясняется сочетанием высоких доходов населения и государственных программ поддержки жилищного строительства. Но доступность жилья – это не только вопрос цены, но и соотношения с доходами, а также государственной поддержки. И в этом смысле инструменты, которые есть на российском рынке – от семейной ипотеки до программ застройщиков, – играют не меньшую роль, чем глобальные экономические показатели.
Альтернативные модели покупки: что еще предлагает рынок жилья
В 2026 году на рынке наметился еще один тренд: рост числа квартир, выходящих на рынок по переуступке прав требования. Часть дольщиков, не справившихся с графиком рассрочки, предпочитает продать объект, не дожидаясь расторжения договора. Однако есть нюанс: на переуступку не распространяются льготные ипотечные программы, поэтому такие объекты покупают либо за наличные, либо с помощью дорогой рыночной ипотеки. Это вариант для тех, кто располагает свободными средствами и готов к более сложной юридической проверке.
Для покупателей с нестандартной кредитной историей или неофициальным доходом существует еще один инструмент – жилищный лизинг. Вы въезжаете в квартиру и платите аренду, которая засчитывается в счет выкупа. Право собственности переходит только после внесения полной суммы. Главные плюсы – не нужно платить налог на имущество и страховку, а требования к заемщику мягче, чем в банке. Минусы тоже существенны: ставки высоки, а главный риск – банкротство лизинговой компании, которое грозит потерей и денег, и жилья. Это решение для тех, кто готов платить за гибкость и скорость.
Российский рынок ипотеки молод, но в мире существуют модели, которые работают десятилетиями. В Германии действует система строительных сберегательных касс (Bausparkassen): человек сначала копит деньги на специальном счете, а затем получает кредит под ставку ниже рыночной. Каждый, кто выходит на кредитный этап, получает одноразовую премию от государства, доходящую до 10% стоимости жилья. Во Франции государство субсидирует около половины процентной ставки по целевым сбережениям, что позволяет накоплениям успешно конкурировать с инструментами.
Пошаговый план действий для покупки квартиры
1. Определите бюджет. Оцените свои доходы и накопления. Если на первоначальный взнос не хватает, рассмотрите программу «Легкий старт».
2. Выберите программу. Изучите условия «Легкого старта», комбо-ипотеки, рассрочки и других доступных программ. Сравните ставки и требования.
3. Соберите документы. Паспорт, справка о доходах, копия трудовой книжки – стандартный набор. Точный список уточняйте в банке.
4. Зафиксируйте цену. Узнайте у застройщика о действующих ноябрьских акциях и специальных предложениях.
5. Подайте заявку на ипотеку. После одобрения можно переходить к сделке.
Этот пусть проще всего пройти с опытным брокером, который поможет выбрать подходящий вариант и одобрить сделку.
FAQ: частые вопросы
Что выгоднее: «Легкий старт» или комбо-ипотека?
Зависит от ситуации. «Легкий старт» – если нет достаточного первоначального взноса. Комбо-ипотека – если покупаете квартиру дороже установленного лимита и хотите сохранить льготную ставку.
Можно ли совместить скидку от застройщика и льготную ставку?
Да, часто скидки можно совместить с ипотечными программами. Уточняйте у менеджера.
Какие документы нужны для оформления ипотеки?
Паспорт, справка о доходах, копия трудовой книжки, СНИЛС. Банк может запросить дополнительные документы.
Что будет с ценами на квартиры в декабре?
Прогнозировать сложно, но в декабре застройщики могут предлагать более выгодные условия. Однако самые привлекательные акции часто приходятся на ноябрь.
При покупке квартиры важно трезво оценивать свои возможности и выбирать инструменты, которые подходят именно вам. А ноябрь – это время, когда можно зафиксировать условия и войти в новый год с договором на новую квартиру.
Реклама. АО «Эст-а-Тет Новостройки». ИНН 9704254167. ОГРН 1247700769370
подробной информации