Как выгодно купить квартиру в 2026 году: просим у Деда Мороза не жилье, а знания
Под бой курантов мы загадываем самые заветные желания, и для многих на вершине списка стоит собственная квартира. Но что если лучший новогодний подарок — это не квадратные метры под елкой, а ключ к ним? Власти Москвы уже начали готовить педагогов для преподавания финансовой грамотности в школах, понимая, что этот навык нужен с детства. Умение грамотно распоряжаться деньгами — это фундамент, на котором можно построить будущее, включая покупку жилья. Давайте разберемся, как выгодно купить квартиру, превратив финансовую дисциплину в своего главного союзника.
Финансовая грамотность: ваш личный капитал для большой цели
Финансовая грамотность — это не скучные таблицы, а практический навык, который помогает планировать доходы, контролировать траты, копить и не переплачивать. В идеале он ведет к финансовой независимости и жизни без долгов. Для многих взрослых именно отсутствие этих навыков становится главным препятствием на пути к собственному жилью: деньги утекают на импульсивные покупки, не формируется первоначальный взнос, а высокие проценты по ипотеке пугают.
Почему это важно и для детей, и для взрослых?
Внедрение уроков финансовой грамотности в школах — стратегически верный шаг. Дети, научившиеся планировать бюджет и отличать потребности от желаний, во взрослой жизни будут совершать меньше ошибок. Для взрослых же финансовая грамотность — это инструмент исправления этих ошибок. Она учит:
- Планировать бюджет по правилу 50/30/20 (обязательные расходы/желания/сбережения) или его аналогам.
- Формировать «подушку безопасности», которая убережет в сложной ситуации.
- Избегать ненужных долгов и понимать реальную стоимость кредитов.
- Ставить четкие финансовые цели, например, «накопить 2 миллиона рублей на первый взнос за 18 месяцев».
Как показывает опыт экспертов, финансовая грамотность помогает не только купить квартиру, но и выстроить жизнь с меньшим стрессом и большей уверенностью в завтрашнем дне.
Что советуют эксперты: финансовые правила, которые ведут к вашей квартире
Финансовые коучи и консультанты предлагают несколько проверенных методик управления бюджетом. Вот ключевые из них:
Золотое правило: «Заплати сначала себе»
Это базовый принцип. Вместо того чтобы пытаться сэкономить остатки в конце месяца, сразу при получении дохода направляйте 10-20% на свои цели: подушку безопасности и накопления на жилье. Остальные деньги распределяйте на текущие нужды. Этот подход меняет финансовое мышление.
Классический метод конвертов
Это наглядная система контроля бюджета. После формирования накоплений, весь оставшийся на месяц бюджет делится на физические или виртуальные «конверты» по категориям трат: «продукты», «транспорт», «развлечения». Как только деньги в конверте заканчиваются, траты по этой категории прекращаются до следующего месяца. Это дисциплинирует и предотвращает импульсивные покупки, помогая направлять сэкономленное на крупные цели.
Цифровые аналоги: принцип «Кувшинов» (JARS) и отдельные счета
Сегодня метод конвертов адаптирован. Например, принцип «Кувшинов» предполагает распределение дохода по шести категориям в процентном соотношении: 55% на основные расходы, по 10% на финансовую свободу, образование, долгосрочные накопления, развлечения и 5% на подарки. Это системно выделяет 20% бюджета на создание капитала. Многие используют для этого отдельные банковские счета или карты, что удобно в цифровую эпоху.
Стратегия фиксированных процентов: правило «60-10-10-10-10»
Это четкая схема распределения: 60% дохода идет на текущие нужды, а остальные 40% поровну распределяются между четырьмя важными целями — пенсионными накоплениями (10%), долгосрочными покупками, как квартира (10%), нерегулярными расходами (10%) и развлечениями (10%). Это правило автоматически резервирует деньги на будущее.
Принцип приоритетов от банков: сначала защита, потом цель
Здесь важен порядок наполнения «конвертов». Сначала создается финансовая подушка безопасности (3-6 месячных расходов), затем формируются инвестиции на конкретные цели, после — копятся деньги на годовые платежи (налоги, страховки), и только оставшаяся часть идет на текущие расходы. Этот метод ставит накопительные цели выше сиюминутных трат.
Финансовый учет: основа для любого правила
Все эксперты сходятся во мнении, что первым шагом должен быть 2-3-месячный учет всех доходов и расходов. Это помогает понять, куда уходят деньги, выявить ненужные траты и найти возможности для экономии. Такой анализ часто высвобождает дополнительные 10-20% бюджета для накоплений.
Семь способов сэкономить при покупке квартиры
Финансовая дисциплина создает ресурс, а умение находить выгодные предложения и грамотные инструменты помогает этот ресурс приумножить. Рассмотрим проверенные способы.
1. Накопить значительный первоначальный взнос
Чем больше сумма первого взноса, тем ниже может быть процентная ставка по ипотеке и итоговая переплата. Это самый очевидный, но часто самый сложный этап, где и пригождается умение копить.
2. Использовать государственные программы
Не игнорируйте помощь государства: материнский капитал, семейную ипотеку, программы для IT-специалистов, военных или жителей конкретных регионов. Это прямой способ снизить финансовую нагрузку.
3. Рассмотреть вторичный рынок с умом
На вторичке можно найти интересные варианты, особенно если продавец настроен на срочную продажу и готов к торгу. Однако важно тщательно проверять юридическую чистоту сделки и быть готовым к дополнительным расходам на ремонт.
4. Изучить предложения
Для этого можно открыть каталог Est-a-Tet и почитать про жилые проекты.
5. Следить за сезонными акциями и закрытием планов
Застройщики, как и любой бизнес, стремятся выполнить планы продаж. В конце квартала или года часто появляются специальные предложения, скидки на отдельные лоты или корпуса. Проактивный поиск может принести выгоду.
6. Обратить внимание на нестандартные планировки и этажи
Квартиры на первых, последних или, например, 13-х этажах (из-за суеверий покупателей) иногда продаются с дисконтом. Если такие параметры вас не смущают, можно хорошо сэкономить.
7. Грамотно использовать альтернативы ипотеке: беспроцентную рассрочку
Этот инструмент часто недооценен, но он идеально подходит для финансово грамотного человека. Рассрочка от застройщика позволяет зафиксировать цену на квартиру, не переплачивая банку проценты, и дает время для маневра. Именно на этом стоит остановиться подробнее.
Практика: как заработать на рассрочке в ЖК «Акценты»
Программа «Рассрочка 30/70» в жилом комплексе «Акценты» — наглядный пример того, как финансовая грамотность превращается в конкретную выгоду. Это не просто способ купить, но и возможность сохранить или приумножить свои средства.
Условия программы просты и прозрачны:
- Шаг 1: Вы вносите 30% от стоимости выбранной квартиры.
- Шаг 2: Оставшиеся 70% вы оплачиваете одним платежом через 6 месяцев.
В чем выгода для грамотного человека?
Фиксация цены: Вы защищаете себя от возможного роста цен на недвижимость на полгода вперед.
Время — ваш ресурс: Эти полгода можно использовать с умом:
- Сохранить доход по вкладу. Если ваши деньги лежат на депозите под выгодный процент, вы спокойно можете оставить их там до момента окончательного расчета.
- Дождаться улучшения ипотечных условий. Если сейчас вас не устраивают высокие ставки по кредитам, вы можете дождаться их снижения и оформить ипотеку на оставшуюся сумму через 6 месяцев.
- Спланировать крупные сделки. Период дается на оформление документов, продажу имеющегося жилья или другие финансовые операции.
Кому особенно подойдет такое предложение?
- Молодым семьям, ожидающим пополнения: после рождения ребенка можно будет оформить оставшуюся сумму по льготной «Семейной ипотеке».
- Инвесторам и тем, кто ценит ликвидность своих средств.
- Всем, кто предпочитает гибкое планирование и хочет избежать банковской переплаты.
Это тот случай, когда финансовая грамотность позволяет не только купить квартиру, но и сделать это оптимальным для вашего кошелька способом, сохранив контроль над деньгами.
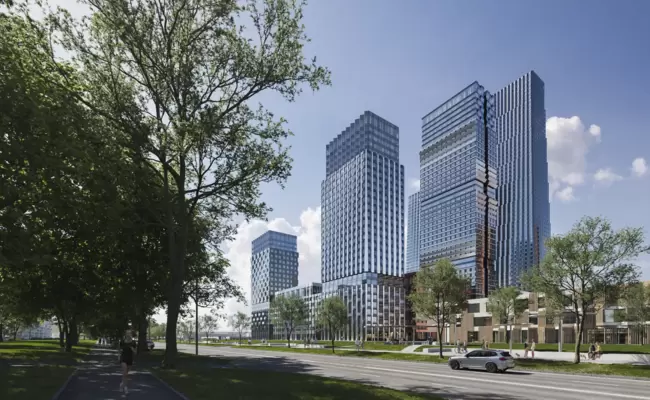
Новый район для жизни «Акценты» — это мультиформатный комплекс в сегменте бизнес-лайт в Восточном Дегунино (САО) с давно сложившейся и развитой транспортной инфраструктурой. Название «Акценты» как нельзя лучше отражает концепцию жилого комплекса. Застройщик сделал упор на самом главном: транспортной доступности, авторской архитектуре, функциональности планировочных решений, природном окружении, благоустройстве территории, внутренней инфраструктуре.
Подарите себе финансовую грамотность — и квартира не заставит ждать!
В новом 2026 году самый ценный подарок, который вы можете сделать себе и своим близким, — это не волшебный ключ от квартиры, а знания и навыки, чтобы этот ключ заработать. Начните с малого: проанализируйте свои траты, поставьте четкую цель, изучите доступные инструменты. Как показывает пример с рассрочкой, даже на рынке недвижимости можно находить решения, которые работают на ваше благосостояние.
Помните, путь к желанной квартире начинается не в банке или офисе продаж, а в вашей голове и ежедневных финансовых решениях.
FAQ: вопросы и ответы
С чего начать, если я хочу копить на квартиру, но накоплений нет?Первый и самый важный шаг — это 2-3 месяца тщательно записывать все свои доходы и расходы. Это поможет понять, на что именно уходят деньги, и выявить так называемые «финансовые дыры» — импульсивные покупки, ненужные подписки, ежедневный кофе навынос. Часто анализ позволяет высвободить 10-20% бюджета, которые можно перенаправить на накопления. В этом и заключается основа финансовой грамотности.
Что за правило 50/30/20 и как оно помогает накопить на жилье?Это простая и эффективная система распределения бюджета:
-
50% — обязательные расходы (коммуналка, еда, транспорт, кредиты).
-
30% — желания и развлечения.
-
20% — сбережения и инвестиции.
Именно эти 20%, если откладывать их дисциплинированно, превратятся в ваш первоначальный взнос. Более жесткие варианты, например правило «60-10-10-10-10», позволяют направить на долгосрочные цели (включая квартиру) уже 40% дохода.
Это базовый принцип финансовой дисциплины. Его суть в том, чтобы при получении зарплаты сразу отложить 10-20% на свои цели (подушку безопасности и накопления на жилье), а не пытаться сэкономить остаток в конце месяца. Это меняет мышление: вы платите себе как самому важному кредитору, а все остальные расходы планируете уже от оставшейся суммы.
Метод конвертов или «кувшинов» — это до сих пор актуально в эпоху безналичных платежей?Да, этот метод получил отличную цифровую адаптацию. Вместо бумажных конвертов вы можете использовать отдельные банковские карты или «копилки» в приложении для разных целей: «продукты», «транспорт», «развлечения», «накопления». Принцип «Кувшинов» (JARS) предлагает распределять доход по шести категориям, четко выделяя проценты на финансовую свободу и долгосрочные накопления. Это системный подход, который дисциплинирует не хуже физических конвертов.
Каждый из них работает в комплексе, но можно выделить два ключевых момента:
-
Накопление значительного первого взноса — это напрямую влияет на снижение ипотечной ставки и переплаты.
-
Грамотное использование рассрочки от застройщика — этот инструмент позволяет сэкономить на процентах банку и дает время для финансового маневра.
Часто квартиры на первых, последних этажах или с нестандартной формой комнат продаются дешевле из-за меньшего спроса. Например, некоторые покупатели суеверно избегают 13-й этаж. Если такие особенности для вас не критичны, это отличный способ получить дисконт от застройщика или продавца. А сэкономленные деньги можно направить на ремонт или мебель.
В чем главная выгода рассрочки 30/70 от застройщика в ЖК «Акценты», если у меня нет всей суммы?Эта программа — пример применения финансовой грамотности. Вы вносите 30% сейчас, а оставшиеся 70% — через 6 месяцев. Ваша выгода в том, что вы фиксируете цену квартиры на полгода, защищаясь от роста рынка, и получаете время без банковских процентов. За полгода вы можете:
-
Дождаться снижения ипотечных ставок и оформить кредит на более выгодных условиях.
-
Получить доход по своему банковскому вкладу до момента окончательного расчета.
-
Продать имеющееся жилье или решить другие финансовые вопросы без спешки.
Это отличный вариант для молодых семей (можно успеть оформить «Семейную ипотеку» после рождения ребенка), для инвесторов, которые хотят сохранить ликвидность своих средств, и для всех, кто хочет избежать банковской переплаты и ценит гибкость в планировании крупных покупок.
Какой самый ценный совет из статьи можно использовать?Самый ценный «подарок» — это не готовая квартира, а знания, как ее правильно приобрести. Путь к жилью начинается не в банке, а с ежедневных решений и финансовой дисциплины: с учета трат, контроля бюджета и грамотного использования доступных инструментов (от накоплений до рассрочки). Инвестируйте в свою финансовую грамотность — и она приведет вас к цели.
Пусть этот год станет временем, когда ваша финансовая грамотность превратится в самый надежный актив и приведет вас к заветной цели.