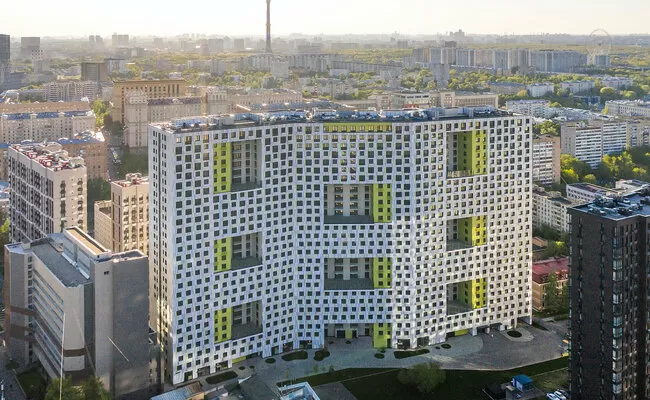
Семейная ипотека 2026 условия: метры для большой семьи – как новые лимиты открывают доступ к просторным квартирам в Москве
С 1 октября 2026 года условия семейной ипотеки претерпели значительные изменения, став более адресными и персонализированными. Теперь процентная ставка и максимальная сумма кредита напрямую зависят от количества детей и региона проживания. Для семей с тремя и более детьми в Москве лимит вырос до 18 млн рублей. Это открывает реальную возможность приобрести не просто жилье, а по-настоящему просторную квартиру в столице, соответствующую потребностям большой семьи.
Для многих семей с детьми вопрос улучшения жилищных условий стоит особенно остро. Долгое время программа «Семейная ипотека» была универсальной, но с осени 2026 года государство сделало ставку на точечную поддержку многодетных. В рамках этой статьи мы разберем, как новые правила работают на практике, кому они выгодны, как грамотно распорядиться увеличенным лимитом, а также рассмотрим мировые тренды в поддержке семей и узнаем у дизайнеров, как организовать идеальное пространство для большой семьи.
Новые возможности: увеличение лимита до 18 млн рублей
Главная хорошая новость для семей с тремя и более детьми – это значительное увеличение доступного кредитного лимита. Если раньше суммы часто не хватало на покупку жилья, соответствующего реальным потребностям большой семьи, то теперь ситуация изменилась.Новые лимиты открывают доступ к более просторным квартирам в старых районах Москвы. Для семей с тремя детьми в столичном регионе максимальная сумма кредита составляет 18 млн рублей, а ставка – 8% годовых. Для семей с четырьмя детьми ставка становится еще ниже – 6% при том же лимите в 18 млн рублей. А для тех, у кого пятеро и более детей, предусмотрена минимальная ставка – 4%. Эти изменения позволяют рассматривать полноценный бизнес-класс в старых границах столицы, не отказывая себе в комфорте и пространстве. Важно отметить, что обязательным условием для участия в программе остается наличие в семье хотя бы одного ребенка младше 7 лет. При этом возраст остальных детей, а также их количество учитываются при расчете ставки и лимита.
Полные новые правила: как изменился расчет ставки
Реформа сделала программу более адресной и прозрачной. Теперь каждый может легко рассчитать свои возможности, исходя из состава семьи. Вот как выглядит дифференциация ставок для столичных регионов (Москва, Санкт-Петербург, Московская и Ленинградская области):
-
Один ребенок – ставка 12%, максимальный лимит кредита – 12 млн рублей;
-
Два ребенка – ставка 10%, максимальный лимит кредита – 15 млн рублей;
-
Три ребенка – ставка 8%, максимальный лимит кредита – 18 млн рублей;
-
Четыре ребенка – ставка 6%, максимальный лимит кредита – 18 млн рублей;
-
Пять и более детей – ставка 4%, максимальный лимит кредита – 18 млн рублей.
Для семей с ребенком-инвалидом действуют особые условия: ставка 6% независимо от количества детей, а при наличии четырех и более детей – 4%. Помимо этого, сохраняются альтернативные инструменты, такие как комбо-ипотека (программа «Сверхлимит») с суммой кредита до 30 млн рублей (доступна в Сбербанке, Альфа-Банке, ВТБ, Совкомбанке, МКБ и Газпромбанке), а также субсидированные ставки от застройщиков.
Гибкий подход: как получить ставку 6% и увеличить взнос
Многие семьи, видя порог в 50% для получения минимальной ставки, могут подумать, что такая опция им недоступна. На самом деле, программа предлагает гибкие сценарии. Для получения ставки 6% не обязательно иметь 50% наличными прямо сейчас – вы можете внести часть суммы в течение первого года ипотеки. Для этого нужно погасить 50% стоимости жилья (или 50% суммы кредита) и подать в банк заявление на изменение условий договора. Это дает семье время, например, продать имеющуюся недвижимость или использовать накопления.
При наличии крупного первоначального взноса (от 50%) вы можете претендовать на супервыгодные условия даже с меньшим количеством детей. Если вы планируете продать старую квартиру или у вас есть сбережения, это отличный шанс зафиксировать минимальную ставку и увеличить лимит кредитования. Программа лояльна к тем, кто готов вложить свои средства.
Мировой опыт: демография и поддержка многодетных семей
Тренд на поддержку многодетных семей – это не только российская реальность. Во всем мире государства ищут способы стимулировать рождаемость и поддерживать семьи с детьми. Изучение международного опыта позволяет увидеть, какие меры оказываются наиболее эффективными.Демографические изменения – один из главных вызовов XXI века. По данным ООН, среднее число рождений на одну женщину в мире снизилось с примерно пяти в 1950–1960-х годах до чуть более двух в 2024 году и, по прогнозам, составит 1,8 к 2100 году. Более половины стран и территорий (55%) уже имеют уровень рождаемости ниже 2,1 – показателя, необходимого для простого воспроизводства населения.
Однако, как показывают исследования, проблема не в том, что молодые люди не хотят иметь детей. Крупный опрос UNFPA, охвативший более 108 000 человек из 73 стран, показал: подавляющее большинство молодых людей (около 80%) считают партнерство важным условием для родительства, и многие хотели бы иметь больше детей, чем имеют. Главные барьеры – финансовая нестабильность, отсутствие стабильной занятости и жилищные ограничения. Именно поэтому поддержка в сфере жилья, такая как семейная ипотека, является одним из ключевых инструментов демографической политики во всем мире.
Азиатский опыт: от ограничений к стимулированию
Долгое время Китай проводил политику ограничения рождаемости, но сейчас страна перешла к активному стимулированию: предлагаются налоговые льготы, субсидии и расширение отпусков по уходу за детьми. В 23 провинциях действуют пилотные программы материнских субсидий для семей с двумя и более детьми. Япония, где проблема старения населения стоит особенно остро, реализует комплексную политику: с 2026 года расширено пособие на детей, а для третьего и последующих детей выплата увеличена до 30 000 иен (около 200 долларов) в месяц для семей с любым доходом. Также Япония стремится к 2030 году достичь 85% использования отпуска по уходу за ребенком среди мужчин.
Южная Корея, столкнувшись с одним из самых низких коэффициентов рождаемости в мире (0,75 в 2024 году), ввела гибкие графики работы, расширила поддержку в лечении и субсидирует малый бизнес за создание дружелюбной к семье среды. Сингапур использует модель «Baby Bonus» – денежные выплаты и государственные взносы на сберегательные счета для каждого новорожденного.
Европейский опыт: налоги и долгосрочные стратегии
В Венгрии многодетные матери освобождены от подоходного налога, а семьи с тремя детьми могут получить списание ипотечного кредита. Эта политика позволила поднять рождаемость с 1,23 в 2010 году до 1,63 в 2016-м, хотя к 2024 году показатель вернулся к 1,4.
Франция, известная своей долгосрочной семейной политикой, делает ставку на ежемесячные пособия, размер которых растет с количеством детей, а также на доступные детские сады и налоговые льготы. Германия законодательно гарантирует отпуск по уходу за ребенком и детские пособия, а реформа 2007 года, введшая «бонусные месяцы» для отцов, значительно увеличила их участие в воспитании детей.
Швеция, традиционно считающаяся «моделью» для Европы, делает упор на гендерное равенство: длительный оплачиваемый отпуск для обоих родителей и доступные детские сады позволили достичь высокого уровня занятости среди женщин (90,2%).
Россия в мировом контексте
Россия также активно использует финансовые инструменты. Программа «Материнский капитал» стала одной из значимых в мире мер поддержки семей с детьми, а новые лимиты семейной ипотеки – это логичное продолжение этой политики, направленной на улучшение жилищных условий. Мировой опыт показывает, что наибольший эффект достигается при сочетании финансовой поддержки, доступной инфраструктуры (детские сады, школы) и гибкой занятости.
В первом квартале 2026 года на свет появились около 272 тысяч младенцев, что на 6% меньше, чем за аналогичный период 2025 года. Несмотря на общий спад, есть и обнадеживающие сигналы. Ключевой из них – рост числа многодетных семей и рождений третьих и последующих детей. Например, в Нижегородской области, которая является одним из лидеров по темпам роста рождаемости, коэффициент рождения третьих и последующих детей с июля 2025 года вырос на 16,7%. Всего в России, по данным Минтруда, число многодетных семей приблизилось к 2,9 млн.Система поддержки многодетных семей в России
Поддержка семей с детьми в России выстроена как многоуровневая система, включающая федеральные гарантии, региональные дополнения и новые инициативы. Для семьи с тремя и более детьми эта поддержка особенно ощутима.
-
Льготы по ЖКХ: многодетным семьям гарантирована скидка не менее 30% на оплату коммунальных услуг (вода, электричество, газ, отопление). В ряде регионов эта скидка может быть увеличена до 50%.
-
Налоговые послабления: семьи освобождены от уплаты налога на один из объектов недвижимости и имеют другие налоговые преференции .
-
Трудовые гарантии: родители в многодетных семьях имеют право на дополнительный отпуск, льготный график и досрочный выход на пенсию .
-
Льготная ипотека: это один из главных инструментов. Для семей с тремя детьми ставка составляет 8% с лимитом до 18 млн рублей, а для семей с четырьмя – 6% .
-
Земельный участок: бесплатное предоставление земли для строительства дома или ведения хозяйства. В некоторых регионах вместо участка можно получить денежную компенсацию .
-
Региональный материнский капитал: дополнительная выплата при рождении третьего и последующих детей. Например, в Красноярском крае в 2026 году его размер составляет 196 470 рублей.
-
Компенсации и выплаты: во многих регионах действуют компенсации на школьную форму, бесплатное питание в школе, льготный проезд и другие меры.
-
Компенсация обучения в колледжах: С 1 января 2026 года для детей из семей с четырьмя и более детьми вводится ежегодная компенсация 50% стоимости обучения в колледжах.
Идеальное пространство: где в Москве жить большой семьей
Даже когда вы разобрались с условиями, встает главный вопрос: где найти то самое жилье, которое оправдает увеличенный лимит? Идеальным решением для больших семей становится жилой комплекс «Лайм» – готовый дом бизнес-класса, расположенный по соседству с центром в престижном Алексеевском районе Москвы.Алексеевский район – это старомосковский уголок с богатой историей. Свободных участков под строительство здесь почти не осталось, поэтому новые проекты выходят крайне редко. Приобрести новостройку в этой локации – значит сделать выгодную инвестицию в будущее. Для семей с детьми это место – идеальная среда, где созданы все условия для гармоничного развития ребят всех возрастов.
Поблизости есть престижные школы, как государственные, так и частные. Например, школа «Потенциал» и Европейская гимназия, которая славится педагогическим подходом и отличными учебными показателями. Среди государственных есть школы с углубленным изучением различных предметов, гимназии и лицеи, входящие в топы городских рейтингов. Например, школа №1539 входит в «Олимпиадный навигатор», а школа №1503 – в ТОП-300 лучших школ России. Нельзя не упомянуть и школу искусств имени Светланова, а также музыкальную школу имени Бабаджаняна, которые также расположены рядом Для самых маленьких работают как государственные детские сады (№81, №124, №271 и другие), так и частные учреждения с изучением английского языка. После уроков дети могут посещать многочисленные кружки и секции: от футбольного клуба «Викинг» до творческих студий. При этом тратить много времени на дорогу не придется. Решен вопрос и с медицинским обслуживанием: неподалеку находятся более 40 медицинских учреждений, включая современные поликлиники и диагностические центры.
На текущий момент в жилом комплексе остается всего около 7% квартир от общего объема. Одно из главных преимуществ – доступная цена на просторные лоты, которая стартует от 350 тыс. руб. за кв.м. Подобных предложений в альтернативных новых готовых ЖК в ближайшем окружении просто нет. В продаже представлены квартиры различных площадей и планировок, в том числе с террасами и панорамными видами на главные достопримечательности столицы.
ЖК «Лайм»: подробный разбор семейного проекта
ЖК «Лайм» – это продуманное пространство для жизни большой семьи. Комплекс расположен всего в 5 минутах ходьбы от станции метро «Алексеевская» и в 3 минутах от проспекта Мира, что обеспечивает удобный доступ как к общественному транспорту, так и к основным городским магистралям. Проект состоит из 4 секций высотой 27 этажей и включает подземный паркинг.Инфраструктура внутри дома и рядом с ним создана для комфортной жизни с детьми: игровые комплексы, озелененные дворы, места для отдыха. Просторные лоты позволяют организовать отдельный кабинет для хобби, поставить телескоп на террасе или обустроить большую кухню для семейных ужинов. Этот ЖК станет прекрасным выбором в условиях увеличения лимитов семейной ипотеки и роста спроса на просторные квартиры.
Уникальное преимущество локации – это близость к крупнейшим зеленым зонам столицы. Неподалеку расположены крупные парки: «ВДНХ», «Ботанический сад», «Сокольники», «Парк Яуза» и «Останкино». Парк «Сокольники» после масштабного благоустройства в 2026 году стал еще более удобным для семейного отдыха. Здесь обустроены современные тематические игровые зоны для детей от 1 года до 14 лет, включая комплексы для лазанья, батуты, качели и карусели. Для юных исследователей работает «Кулибин Про» – мастерская инженерного творчества, где дети знакомятся с основами робототехники и инженерии. А в «Детском посольстве» на ВДНХ проходят развивающие занятия для дошкольников.
Для семей, которые любят активный отдых, в «Сокольниках» работает скалодром с трассами для новичков, а в Алексеевском районе – клуб настольных игр и бесплатный каток с искусственным льдом.
Алексеевский – территория с историей. Здесь сохранились тихие кварталы и даже здания дореволюционной эпохи. При этом эта локация обладает всей необходимой современной инфраструктурой: от поликлиник и диагностических центров до фитнес-клубов и бассейнов. Такое сочетание спокойствия, престижа и комфорта делает район идеальным для семейной жизни.
Советы дизайнеров: как организовать пространство для большой семьи
Чтобы квартира в ЖК «Лайм» стала по-настоящему удобной для всех членов семьи, важно грамотно организовать пространство. Мы собрали рекомендации профессиональных дизайнеров.
1. Метраж и зонирование детской. Для комфортного размещения двоих детей в одной комнате дизайнеры рекомендуют минимум 15-17 квадратных метров. Важно четко выделить три зоны для каждого ребенка: спальное место, рабочую зону и место для игр или хобби. Проходы между мебелью должны быть не менее 60 см, перед столом – 70–80 см, перед шкафом – около 90 см.
2. Личные границы без стен. Разделить пространство между разнополыми детьми можно с помощью раздвижных дверей с тонированными стеклами, штор от пола до потолка или стеллажа-разделителя, полки которого доступны с двух сторон. Естественную границу создает и подиум высотой 15–20 см, который зрительно поднимает кровать или рабочее место.
3. Рабочие места и хранение. Оригинальное решение для экономии места – рабочие столы на подоконниках (глубиной около 70 см) или кровати с подъемным механизмом. Для хранения детских вещей дизайнеры советуют использовать системы, где у каждой вещи есть свой «хозяин», например, стеллажи с открытыми и закрытыми секциями.
4. Общие зоны. Гостиная должна оставаться центром семейной жизни. В большой семье важно сохранить просторную общую зону, где можно собраться всем вместе. Для шумоизоляции, которая особенно важна, когда в доме живут люди разного возраста, стоит использовать специальные материалы для стен и перегородок: дополнительный лист гипсокартона, каменную вату и т.д.
Практические расчеты: как купить квартиру в ЖК «Лайм»
Давайте посмотрим, как новые условия работают на практике. Специалисты департамента ипотечного кредитования Est-a-Tet подготовили расчеты на примере готовой квартиры в ЖК «Лайм». Возьмем просторную квартиру 110 кв. м. С учетом акции ее стоимость составляет 44,8 млн рублей.Сценарий 1: Первоначальный взнос более 50% (семья с 2 детьми).
-
Первоначальный взнос: 31,05 млн рублей.
-
Сумма кредита: 15 млн рублей.
-
Ставка: субсидированная 5,5% (Сбербанк).
-
Срок: 30 лет.
-
Ежемесячный платеж: всего 85 200 рублей.
Это отличный вариант для семьи с двумя детьми, которая имеет на руках крупную сумму от продажи старого жилья и хочет получить комфортный платеж.
Сценарий 2: Первоначальный взнос более 50% (семья с 3 детьми).
-
Первоначальный взнос: 28,3 млн рублей.
-
Сумма кредита: 18 млн рублей.
-
Ставка: 5,5% (Сбербанк).
-
Срок: 30 лет.
-
Ежемесячный платеж: 102 200 рублей.
Для многодетной семьи условия еще выгоднее за счет увеличенного лимита. Как видите, при наличии большого первоначального взноса (более 50%) ежемесячный платеж становится по-настоящему комфортным для семейного бюджета. Государство субсидирует ставку, а застройщики предлагают дисконты, что делает покупку просторного жилья в центре Москвы вполне реальной.
Часто задаваемые вопросы (FAQ)
Какой лимит семейной ипотеки в Москве в 2026 году
Для семей с тремя и более детьми в Москве, Санкт-Петербурге, Московской и Ленинградской областях лимит составляет 18 млн рублей. Для семей с двумя детьми – 15 млн, с одним – 12 млн рублей.
Как получить ставку 6% по семейной ипотеке после 1 октября?
Ставка 6% положена семьям с четырьмя детьми (и более). Кроме того, ее можно получить при первоначальном взносе от 50% или при внесении 50% от стоимости жилья в течение первого года кредита.
Распространяются ли новые условия на уже оформленные кредиты?
Нет, новые правила применяются только к кредитным договорам, заключенным с 1 октября 2026 года. Ваша действующая ипотека не будет пересчитана по новым правилам.
Какая квартира доступна семье с тремя детьми при лимите 18 млн рублей?
При использовании льготной ставки и лимита 18 млн, а также при наличии крупного первоначального взноса, семья может претендовать на просторные лоты в готовых бизнес-класс проектах, таких как ЖК «Лайм» (от 350 тыс. руб. за кв.м). Это могут быть 3- и 4-комнатные квартиры с террасами и панорамными видами.
Можно ли использовать материнский капитал?
Да, средства материнского капитала можно использовать как первоначальный взнос или для досрочного погашения ипотеки. Это дополнительный инструмент, который помогает снизить финансовую нагрузку.
Обновленная семейная ипотека – это не ухудшение условий, а более персонализированный инструмент поддержки. Для многодетных семей новые правила фактически расширяют доступ к просторному жилью. При грамотном подходе к первоначальному взносу и выбору банка ежемесячный платеж становится посильным для семейного бюджета. Если вы давно мечтаете о расширении и хотите, чтобы ваша семья жила в комфорте и пространстве, самое время изучить доступные варианты в ЖК «Лайм» и проконсультироваться с брокерами Est-a-Tet.
Реклама. АО «Эст-а-Тет Новостройки». ИНН 9704254167. ОГРН 1247700769370