День экономиста: как грамотно планировать финансы, вести семейный бюджет и накопить на квартиру
В ноябре в России отмечается День экономиста, и это повод вспомнить, как грамотно управлять своими финансами. В последние годы тема грамотного денежного планирования перестала стала особенно популярной: люди читают статьи о семейном бюджете, скачивают приложения для учета расходов, обращаются к финансовым консультантам. По данным опросов, 71% россиян хотели бы сформировать накопления на будущее. При этом модели семейного бюджета меняются: большинство семей так или иначе объединяют финансы, но некоторые выбирают смешанный формат, когда есть общая касса на совместные цели и личные деньги у каждого.
Финансовые консультанты сходятся в одном: универсального рецепта нет, есть проверенные принципы, которые помогают избежать хаоса и конфликтов. В этой статье мы разберем, как вести семейный бюджет, какие привычки помогают копить, как обсуждать деньги с партнером и детьми, а также как встроить в финансовый план крупную цель – покупку собственной квартиры. Отдельно поговорим о семейной ипотеке и проекте КОД Сокольники, где действуют привлекательные условия покупки.
Почему тема семейного бюджета с каждым годом становится острее
Исследования Сбера показывают: 62% россиян намерены пересмотреть расходы. При этом 71% семей планируют сформировать накопления более чем на 500 тысяч рублей. То есть запрос на финансовую устойчивость есть, но знаний все еще не хватает.
Интересно, что модель семейного бюджета тоже меняется. По данным опросов, 88% семей так или иначе объединяют доходы, но большинство – 48% – выбирают смешанную модель, когда есть и общая касса, и личные деньги. Полностью общий бюджет ведут 40%, а раздельный – лишь 12%.
По данным Минфина, около 70% россиян ведут семейный бюджет, а 56% ставят перед собой долгосрочные финансовые цели. При этом каждый третий уже имеет финансовую подушку размером не менее трех месяцев расходов – за год этот показатель вырос с 27% до 34%.
Международный опыт: как копят и инвестируют в разных странах
Любопытно посмотреть, как финансовые привычки различаются в мире. В Японии с начала XX века существует система какэйбо – «домохозяйственная книга», в которой семьи вручную записывают доходы, расходы и цели. Этот метод учит осознанному обращению с деньгами: траты делятся на необходимые и необязательные, а в конце месяца проводится ревизия и корректировка бюджета.
В Китае значительная часть сбережений направляется в недвижимость, которую традиционно воспринимают как стабильный долгосрочный актив; кроме того, семьи много инвестируют в образование детей. В Индии популярны вложения в золото – не только как в защитный резерв на случай непредвиденных обстоятельств, но и как в культурную традицию, связанную со свадьбами и праздниками.
В Мексике распространены тандас – неформальные кассы взаимопомощи, где участники регулярно вносят фиксированную сумму, а затем по очереди получают весь собранный пул. Это одновременно и способ накопить крупную сумму без процентов, и социальная дисциплина.
В Швеции философия лагом – «ровно столько, сколько нужно» – помогает избегать крайностей: люди дисциплинированно сберегают, но при этом не отказывают себе в путешествиях и удовольствиях. В Германии, напротив, сильна культура экономии и недоверия к кредитам: немцы предпочитают наличные банковским картам, потому что так острее ощущают расходы и реже совершают импульсивные покупки.
Как тратят деньги в России?
В России же, по данным опросов, каждый пятый (20%) использует сервисы для совместного ведения бюджета – общие накопления, совместный кешбэк или общие счета. Люди хотят видеть полную картину, а не гадать, куда ушли деньги.Вопреки стереотипам, большинство россиян не прячут деньги «под матрасом», а держат их в банках. По данным опроса ВТБ, 75% хранят сбережения на вкладах или накопительных счетах. Исследование «Сберинвестиций» дает схожую цифру – 69%.
При этом структура накоплений постепенно меняется: люди уходят от длинных депозитов в пользу более гибких инструментов – накопительных счетов, коротких вкладов и наличных как «подушки безопасности». Часть вкладчиков (14%) наращивает долю инвестиционных инструментов, еще 7% – вложений в золото.
Самый распространенный размер накоплений – 10–20% от месячного дохода: так делают 27% опрошенных. Еще 26% откладывают 5–10% зарплаты, а 12% – 20–30% заработка. По данным Росстата, норма сбережений (доля доходов, которую домохозяйства направляют на накопления) во втором квартале 2026 года составила 13,1% с учетом сезонной корректировки. Важно, что около 58% россиян заявили, что продолжают регулярно откладывать деньги в 2026 году. Самые популярные цели накоплений расходятся в зависимости от формулировки опроса, но лидеры неизменны:
-
Финансовая подушка безопасности – главная цель для 45–54% респондентов;
-
Покупка недвижимости (себе или детям) – 29% по данным «Сберинвестиций»;
-
Образование – 21%;
-
Отдых и путешествия – 9–25% в зависимости от исследования;
-
Пенсия – 7–14%.
Главные ошибки, из-за которых деньги «утекают» из семейного бюджета
Почему даже при достойном доходе накопления не растут? Мы изучили, что говорят финансовые консультанты, и вот типичные ловушки:1. Не закладывают непредвиденные и сезонные траты. Ремонт автомобиля, школьная форма, подарки к праздникам – все это «внезапно» появляется в бюджете, хотя происходит каждый год.
2. Считают только месячные расходы, забывая про годовые обязательства. Страховка, налоги, отпуск, техобслуживание – эти платежи нужно делить на 12 месяцев и откладывать заранее.
3. Уходят в жесткую экономию, которая бьет по отношениям. Отказ от всех радостей жизни приводит к срывам и конфликтам, а не к финансовой стабильности.
4. Ведут бюджет порознь, без единой картины доходов и расходов. Когда у каждого свои счета и нет общей таблицы, крупные цели и обязательные платежи легко упустить.
5. Нет договоренности, кто и сколько вносит в общий бюджет. Молчаливые ожидания – главная причина обид, связанных с деньгами.
Как вести семейный бюджет: пошаговый план
Вот алгоритм, который финансовые консультанты советуют внедрять сразу, не откладывая до лучших времен.
Шаг 1. Проведите аудит доходов и расходов. Соберите данные за последние 2–3 месяца: зарплаты, подработки, пособия, пенсии – с одной стороны; продукты, коммунальные услуги, транспорт, кредиты, развлечения, одежда, подписки – с другой. Лучше выписать все в одну таблицу или занести в приложение. Цель – понять реальную структуру семейного бюджета, а не ориентироваться на приблизительные ощущения.
Шаг 2. Выберите формат бюджета. Общий, раздельный или смешанный – решайте вместе, учитывая уровень дохода, стадию отношений, наличие детей и долгов. Популярное правило 50/30/20 (50% – на необходимое, 30% – на желания, 20% – на сбережения и погашение долгов) остается хорошим ориентиром, но в реальности многие семьи адаптируют его под себя. Например, при высокой доле обязательных платежей (аренда или ипотека, коммунальные) пропорции смещаются к 70/20/10.
Шаг 3. Создайте финансовую подушку безопасности. Это резерв, который покрывает обязательные расходы семьи на 3–6 месяцев жизни. В текущих реалиях эксперты все чаще говорят о запасе в 9–12 месяцев для семей с нестабильным доходом или иждивенцами. Подушка – это не инвестиции, а страховка от потери работы, болезни или срочного ремонта. Храните ее на отдельном счете или вкладе с возможностью быстрого снятия.
Шаг 4. Автоматизируйте учет и накопления. Настройте автоматический перевод части дохода на накопительный счет в день зарплаты. Используйте банковские приложения и специализированные программы для учета расходов и доходов. Чем меньше ручных действий, тем выше дисциплина и тем меньше соблазна потратить «лишнее».
Шаг 5. Пересматривайте бюджет регулярно. Раз в месяц устраивайте короткий семейный совет: сверяйте план с фактом, обсуждайте, что получилось, а что нет, корректируйте категории. Раз в квартал или полгода пересматривайте финансовые цели – возможно, приоритеты изменились.
Психология денег: почему одни копят, а другие тратят
Финансовые консультанты часто сталкиваются с тем, что у партнеров разные «денежные сценарии»: один вырос в семье, где экономили на всем, другой – где деньги не обсуждали вовсе. В результате один воспринимает любое ограничение как угрозу безопасности, а второй – как посягательство на свободу.
Самый частый конфликт – между человеком экономным и транжирой. Первый хочет откладывать «на черный день», второй считает, что жизнь слишком коротка, чтобы отказывать себе в маленьких радостях. Психологи советуют не пытаться переделать партнера, а договориться о правилах: например, определить сумму, которую каждый может тратить без отчета, и зафиксировать обязательные отчисления в накопления и на цели. Такой подход снижает напряжение и сохраняет уважение к личным потребностям.
Еще один важный аспект – финансовая тревога. Когда денег не хватает, мозгу сложно думать о долгосрочных целях. В этом состоянии люди чаще берут кредиты и кредитные карты, которые только усугубляют ситуацию. Выход – начать с малого: навести порядок в обязательных платежах, создать хотя бы минимальную подушку и только потом переходить к крупным целям.
Деньги и отношения: как обсуждать бюджет без ссор
Финансовые трудности – одна из главных причин разводов. По данным ВЦИОМ, 46% респондентов называют финансовые проблемы и безденежье причиной распада семей. Причем дело не только в нехватке денег, но и в жилищных проблемах и кредитной нагрузке.
Как снизить напряжение? Финансовые консультанты советуют:
-
Говорить о деньгах заранее, не в момент нехватки средств и не сразу после импульсивной покупки.
-
Обсуждать цели, а не только ограничения. Вместо «ты слишком много тратишь» – «давай решим, на что мы копим в этом году и как этого достичь».
-
Фиксировать договоренности. Кто оплачивает коммунальные, кто – продукты, кто – детский сад и транспорт. Лучше, если эти договоренности записаны в общей таблице.
-
Оставлять личные деньги. Даже в общем бюджете у каждого партнера должна быть сумма, которой он распоряжается без отчета. Это снижает количество конфликтов и сохраняет уважение к личным потребностям.
Как научить ребенка финансовой грамотности
Финансовая грамотность – это навык, который формируется с детства. Исследования показывают, что 76% российских семей так или иначе обсуждают с детьми финансы, но регулярно это делают лишь 32%. При этом 64% россиян считают, что финансовая и цифровая грамотность должны быть обязательным школьным предметом, а 75% уверены, что школьников нужно учить планировать бюджет.
Что можно сделать в семье:
-
Выдавать карманные деньги и обсуждать, на что ребенок их потратил.
-
Привлекать к планированию семейных покупок – например, вместе составить список продуктов и сравнить цены.
-
Играть в финансовые игры и разбирать простые жизненные ситуации: «У тебя есть 500 рублей. Нужно купить подарок другу и проездной. Как поступишь?»
-
Показывать пример. Если родители ведут учет и обсуждают цели спокойно, ребенок перенимает эту привычку
.Любопытно, что сами школьники называют самой интересной темой цифровую финансовую культуру – онлайн-безопасность и защиту от мошенников, на втором месте – планирование и управление личным и семейным бюджетом. Это значит, что запрос на практические финансовые навыки есть уже в школе, и семья может его поддержать.
Когда в бюджете появляется цель «квартира»
Рано или поздно семейный бюджет упирается в крупную цель – покупку квартиры. И здесь многие сталкиваются с задачей: цены на недвижимость растут быстрее, чем удается накопить, инфляция съедает сбережения.
Именно поэтому грамотное финансовое планирование включает не только ежедневный учет и подушку безопасности, но и выбор правильных инструментов для достижения долгосрочных целей. И здесь на помощь приходят льготные ипотечные программы, которые еще доступны семьям с детьми.
КОД Сокольники: семейный квартал, где доступны гибкие финансовые программы
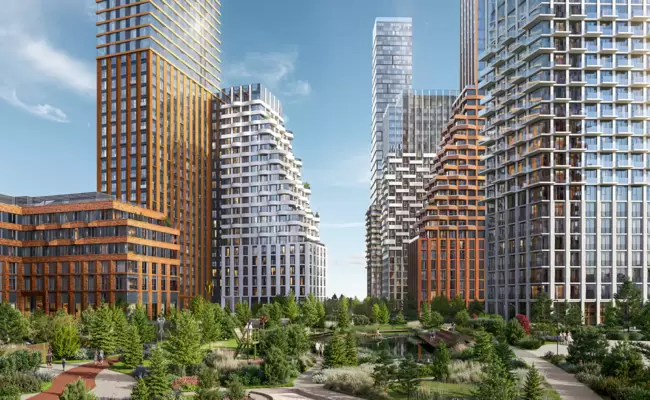
КОД Сокольники – это масштабный семейный квартал на 10,6 га в историческом районе Москвы, в 400 метрах от парка «Сокольники». Архитектурную концепцию разработало бюро «Остоженка» – отсюда четкая геометрия фасадов, каскад террас и «архитектура вне времени».
От квартала до станции МЦД-3 «Митьково» – около трех минут пешком, до метро «Сокольники» – 7–10 минут. На автомобиле до ТТК можно добраться примерно за пять минут, до центра – без пробок около десяти. Парк «Сокольники» площадью более 500 га начинается в четырех минутах ходьбы, а из квартала будет предусмотрен собственный вход на его центральную аллею.
Внутри квартала появится двор-парк с прудом, зонами отдыха и спорта. Для семей с детьми построят школу на 650 учеников и детский сад на 350 малышей. Кроме того, проект включает коворкинг, общественную гостиную, детский и арт-клубы, двухуровневый фитнес-рум и гранд-лобби с потолками до 7,1 м. Предусмотрен подземный паркинг с собственной автомойкой, а также келлеры для хранения вещей.
Форматы квартир варьируется от студий до просторных четырехкомнатных квартир и пентхаусов. Средняя площадь квартиры составляет около 65 кв. м, при этом 67% лотов имеют две спальни и более. Более 70% квартир – видовые: из окон открываются панорамы на парк, Останкинскую телебашню, исторический центр и внутренний двор-парк. В отдельных лотах предусмотрены террасы, камины и французские балконы.
Семейная ипотека как инструмент грамотного финансового планирования
Семейная ипотека – это инструмент, который позволяет встроить крупную покупку в финансовый план семьи, не отказываясь от текущих расходов на образование, здоровье и отдых.
С 1 октября 2026 года условия стали еще более дифференцированными: ставка и максимальная сумма кредита зависят от количества детей в семье. В проекте КОД Сокольники действует обновленная программа субсидированной семейной ипотеки. Для семей с пятью детьми – ставка от 2,5% годовых, лимит до 18 млн рублей, первоначальный взнос от 30%.
-
Для семей с четырьмя детьми – от 3,9% годовых, лимит до 18 млн рублей.
-
Для семей с тремя детьми – от 5,9% годовых, лимит до 18 млн рублей.
-
Для семей с двумя детьми – от 6,9% годовых, лимит до 15 млн рублей.
-
Для семей с одним ребенком – от 7,9% годовых, сумма кредита до 12 млн рублей, взнос от 40%.
Максимальный срок субсидирования – до 30 лет. Если стоимость квартиры превышает льготный лимит, сумма сверх ограничения оформляется по рыночной ставке, но льготная часть сохраняется.
Ипотека траншами – еще один инструмент гибкого планирования
Суть в том, что кредит выдается частями: сразу после сделки банк перечисляет первый транш в размере 20% от общей суммы кредита, а оставшиеся 80% – через 24 месяца. В течение первых двух лет проценты начисляются только на фактически выданную часть, поэтому платеж оказывается ниже, чем при стандартной схеме.
Например, при покупке квартиры стоимостью 25 млн рублей, первоначальном взносе 5, 025 млн рублей (20,1%) и ставке от 19,2% годовых на 30 лет ориентировочный ежемесячный платеж в первые 24 месяца составит около 65 тыс. рублей. После выдачи второго транша платеж пересчитывается исходя из полной суммы задолженности и оставшегося срока – он возрастает, но к этому моменту можно продать старую недвижимость, убрать аренду или взять деньги с депозита, а еще возможно рефинасирование. Главное – заранее спланировать переход на полный платеж и заложить его в финансовый план.
Для семей, которые хотят совместить льготные и рыночные условия, доступна комбо-ипотека: часть кредита оформляется по семейной программе, часть – по рыночной ставке. Это позволяет купить квартиру большей площади или в более дорогом сегменте, сохранив выгоду на льготной части. Грамотное финансовое планирование – это не отказ от квартиры мечты, а поиск инструментов, которые делают эту квартиру доступной. Семейная ипотека в КОД Сокольники как раз относится к таким инструментам: она снижает нагрузку на бюджет и позволяет семье сохранить подушку безопасности и накопления на другие цели.
FAQ: часто задаваемые вопросы о семейном бюджете
С чего начать вести семейный бюджет?
С аудита доходов и расходов за последние 2–3 месяца. Запишите все в таблицу или приложение, посмотрите, какие категории съедают больше всего, и только потом корректируйте.
Сколько денег нужно откладывать каждый месяц?
Ориентир – 10–15% дохода в накопления. Но если пока не получается, начните с небольшой регулярной суммы. Главное – привычка и автоматизация.
Какой бюджет лучше – общий, раздельный или смешанный?
Тот, который комфортен обоим партнерам. Смешанная модель сегодня самая популярная: общая касса на обязательные платежи и цели, плюс личные средства у каждого.
Как накопить на квартиру при нестабильном доходе?
Сначала сформируйте подушку безопасности на 3–6 месяцев расходов. Затем определите посильный первоначальный взнос и рассмотрите льготные ипотечные программы, включая ипотеку траншами и семейную ипотеку с постепенным внесением взноса.
Что такое ипотека траншами и чем она выгодна?
Это кредит, который выдается частями. На начальном этапе платеж ниже, потому что вы платите проценты только по первому траншу. Это дает семье время адаптировать бюджет и накопить средства до выдачи второго транша.
Коротко о главном
- Семейный бюджет – это система, а не разовое усилие. Начните с аудита доходов и расходов.
- Выберите формат, который подходит именно вашей семье: общий, раздельный или смешанный.
- Создайте подушку безопасности на 3–6 месяцев обязательных расходов.
- Автоматизируйте учет и накопления – дисциплина важнее силы воли.
- Обсуждайте деньги спокойно и с уважением к потребностям друг друга.
- Учите детей финансовой грамотности с карманных денег и совместных покупок.
- Крупная цель – своя квартира – должна быть частью финансового плана, а не мечтой «когда-нибудь».
- Семейная ипотека и ипотека траншами – это инструменты, которые помогают встроить покупку недвижимости в бюджет без перегрузки.